
Недвижимость Петербурга
Российский инвестор оформил более 100 ипотечных кредитов
Банк учитывал будущие арендные платежи, поэтому заемщику с крупным первоначальным взносом не требовалось документально подтверждать свои доходы.
Число банкротств застройщиков в России подскочило на 41%
Аналитики отмечают, что в зоне риска находятся преимущественно региональные девелоперы, которые не могут закрыть имеющиеся обязательства из-за падения объемов заказов.
Эксперт объяснил, как правильно гасить ипотеку досрочно и сэкономить на процентах
В первую очередь необходимо проверить документ на наличие ограничений по минимальной сумме разового взноса и возможности частичного досрочного погашения.
Складская недвижимость в Петербурге подорожала из-за роста стоимости страховки от БПЛА
За последние три месяца тарифные ставки для логистических центров в городе выросли более чем в 30 раз.
Ожидание реформы семейной ипотеки не спасло рынок новостроек от падения
В июле на первичном рынке жилья России было заключено 42,4 тыс. договоров долевого участия (ДДУ).
Банки начали ужесточать условия по рыночной ипотеке
На этом фоне средние ставки по рынку остаются стабильно высокими: 18,7–18,74% годовых для новостроек и 18,67–18,71% для вторичного жилья.
В России не распродано 45% квартир в новостройках со сроком сдачи до конца 2026 года
Это станет максимальным объемом нераспроданного предложения на рынке первичной недвижимости за всю историю наблюдений.
Россияне досрочно погасили ипотеку на рекордные 130,6 млрд рублей
Более половины этой суммы – 71,2 миллиарда рублей – заемщики направили на полное закрытие долгов, остальные средства пошли на частичное погашение.
Складской рынок Петербурга и Ленобласти удвоил объемы ввода на фоне роста субаренды
Несмотря на строительный бум, рыночные показатели демонстрируют дисбаланс.
Как повысить шансы на одобрение ипотеки: советы эксперта
К концу 2025 года уровень одобрения розничных кредитов упал до рекордно низких 17–18%.
Петербуржцам стали отказывать в рефинансировании ипотеки
Средняя ставка по рефинансированию на 10 мая составляет 18,99% годовых, что заметно ниже пиковых значений прошлого года (26,73%), но всё ещё выше ставок по вторичному жилью.
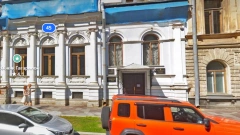
Дом композиторов в центре Петербурга оценили в 680 млн рублей
Эксперты пришли к выводу, что наиболее эффективное использование объекта — офисно-торговое, с возможностью размещения сферы услуг.
Петербургский рынок офисной недвижимости вырос почти на 50% за год
Спрос, напротив, сократился на 23%.
Экс-премьер Степашин отметил снижение цен на вторичку
Степашин также выразил надежду на возможное снижение ключевой ставки, которая, по его мнению, может опуститься до 10%, если в течение года удастся удержать инфляцию в пределах 5-6%.
Молодежь в РФ откладывает самостоятельную жизнь из-за цен на жилье
Аренда жилья может составлять до 30% от медианной зарплаты, а покупка квартиры требует дохода выше среднего по стране.
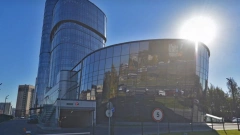
Смольный сдаст в аренду недвижимость в бывшем "ЧВК Вагнер Центр"
Начальная арендная ставка составляет около 2 млн рублей в год (менее 500 рублей за кв. м в месяц), что обусловлено отсутствием отделки.
Продажи новостроек в РФ в ряде регионов упали почти на 18%
Особенно сильно пострадал рынок Москвы, где число зарегистрированных договоров долевого участия рухнуло на 51% — до 3,8 тысячи сделок.
Переизбыток площадей зафиксирован на рынке складской недвижимости Петербурга
Срок сдачи объектов увеличился с одного месяца до шести-восьми месяцев, арендаторы занимают осторожную позицию.
Компания "Красная стрела" построит жилой дом у сада Сан-Галли
Продажа территории состоялась в феврале текущего года, подробности сделки, включая цену покупки, не разглашаются.
В Госдуме предложили распространить семейную ипотеку на беременных
Парламентарий подчеркнул эффективность действующей госпрограммы поддержки семей с детьми, отметив, что она нуждается в развитии, учитывая реальные потребности населения нашей страны.
Россияне заметно ускорили погашение рыночной ипотеки в 2025 году
Средняя ставка по рынку в начале года составляла 29–29,3%, а к концу снизилась до 21,2–21,3%.
Рост цен на аренду жилья в Петербурге и Москве составит 5-10%
Хозяева недвижимости традиционно повышают тарифы аккуратно, обычно не чаще одного раза ежегодно.
Условия семейной ипотеки резко изменятся в 2026 году
Банковский сектор подчеркивает рост популярности программы: если в 2024 году доля семейных ипотечных сделок составляла около 40%, то уже в следующем году этот показатель вырос до 95%.
Экономист Щербаков: продажи жилья многодетным семьям возрастут до 7% в наступающем году
Глобально на общем рынке недвижимости данная мера практически незаметна, однако на сегмент семейных сделок ее влияние будет значительным, особенно в городах с развитым предложением новостроек и доступной ипотекой для семей.
Депутаты Госдумы выступили за возвращение льготной IT-ипотеки в Петербурге и Москве
Программа льготной ипотеки для работников IT-сектора предусмотрена в России до 2030 года включительно.
Инвестиции в коммерческую недвижимость Петербурга и Москвы упали вдвое
Москва и Московская область также ощутили значительное сокращение: инвестиции упали с 611,4 млрд рублей в 2024 году до 295,4 млрд рублей в минувшем.
Риелторы просят ввести новые правила продажи квартир пенсионерами
Авторы обращения отмечают, что почти 90% конфликтов вокруг купли-продажи связаны именно с продажей единственного жилья пожилых владельцев, подвергшихся обману.
Просроченную задолженность по ипотеке в РФ оценили почти в 250 млрд рублей
Количество договоров ипотеки с просрочками выросло с 82,2 до 83,5 тысяч единиц.
За год в РФ вырос рынок краткосрочной аренды жилья
Эксперты отмечают привлекательность краткосрочной аренды для собственников недвижимости, так как она обеспечивает высокую рентабельность.
Требования к строительству апартаментов изменят в Петербурге
Подготовка новых Правил землепользования и застройки (ПЗЗ) сопровождается рядом изменений, затрагивающих строительные нормативы.
Максимальный размер госпошлины за регистрацию недвижимости достиг 1 млн рублей
Сумма госпошлины для стандартной сделки с обычной квартирой или небольшим домом останется неизменной — 4000 рублей.
В трети регионов РФ снизились цены на вторичку
Наиболее значительное падение стоимости отмечено в Калужской области, где средняя цена составила 92 тысячи рублей за кв.м, сократившись на 10%.
Разрыв цен между первичкой и вторичкой на рынке жилья достиг 80%
Центральный банк выразил обеспокоенность сложившейся ситуацией, подчеркнув возможные негативные последствия такой разницы для покупателей новостроек, взявших ипотечные займы.
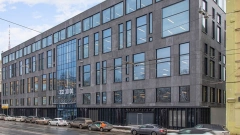
IT-компания арендовала 7,1 тыс. "квадратов" в БЦ на Медиков
Сделка с OCS — одна из крупнейших на рынке офисной недвижимости Петербурга с начала года.
Снижение цен на вторичное жилье зафиксировано в РФ
До этого практически все крупные регионы демонстрировали устойчивый рост цен на жильё.
Главные новости
16 октября 14:25
16 октября 13:54
-
16:50
Лимит налогового вычета на жилье предложили увеличить в ГД

-
14:34
Стало известно, как россияне относятся к китайским автомобилям

-
18:06
В Госдуме ожидают сохранения рекордно низкой безработицы в 2027 году

-
16:39
Денежная база в РФ увеличилась на 98 млрд рублей за неделю

-
14:25
О мифе "сгорающих" отпусков и реальных механизмах компенсации

-
13:54
России грозит нехватка бензина без импорта

-
16:51
В сентябре продажи квартир в новостройках увеличились на 36%

-
15:30
В России заметно подорожали горбуша и кета

-
14:23
Ипотечный бум досрочных выплат: эксперт рассказал, почему спешка с закрытием кредита может привести к убыткам

-
14:12
В Центробанке прокомментировали замедление роста зарплат

16+
© 2012 - 2026 Учредитель ООО "Медиа Платформа"
Правила использования материалов.
Правила использования материалов.
Регистрационный номер СМИ ЭЛ № ФС 77 - 73016 от 06.06.2018 зарегистрировано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций (РОСКОМНАДЗОР)